1.Kada se izdaje avansni račun
Zakon o fiskalizaciji izričito kaže da je predmet fiskalizacije ne samo promet na malo, već i primljeni avans za budući promet. Račun se izdaje u trenutku kad je avans primljen — ne kasnije, kad se roba isporuči.
U praksi se avansni račun najčešće izdaje kad:
- kupac plati godišnju ili mesečnu pretplatu unapred;
- kupac kupi vaučer, poklon karticu ili paket usluga koji koristi kasnije;
- kupac plati kurs, događaj ili rezervaciju pre početka;
- kupac plati deo iznosa unapred, a ostatak pri isporuci.
Da li je kod vas uplata avans ili odmah promet zavisi od toga kada nastaje isporuka. Ako niste sigurni za svoj slučaj, potvrdite sa knjigovođom.
2.Šta piše na avansnom računu
Na avansnom računu ne navode se artikli, već jedna stavka sa nazivom „Аванс", količinom 1 i iznosom primljenog avansa. Ispred reči „Аванс" stoji broj, a iza nje poreska oznaka u zagradi — oba zavise od poreske stope po kojoj će budući promet biti oporezovan. Tako propisuje uputstvo Poreske uprave za avansno plaćanje:
| Oznaka | Stopa | Naziv stavke |
|---|---|---|
| Ђ | PDV 20% (opšta stopa) | 10: Аванс (Ђ) |
| Е | PDV 10% (posebna stopa) | 11: Аванс (Е) |
| Г | promet oslobođen PDV-a, 0% | 12: Аванс (Г) |
| А | obveznik van sistema PDV-a, 0% | 13: Аванс (А) |
Paušalac i svaki obveznik van sistema PDV-a šalje stavku „13: Аванс (А)" — ne „10: Аванс (Ђ)", koja bi prijavila PDV od 20% koji nije naplaćen.
Ako kupac to traži, artikli na koje se avans odnosi mogu da se navedu u reklamnom delu računa. Ako kupac plaća u više rata, svaka uplata je svoj avansni račun, a svaki sledeći se poziva na prethodni.
3.Kako se avans zatvara: tri računa
Avans ostaje „otvoren" sve dok ga ne zatvorite. Kad isporučite robu ili uslugu, ne izdaje se samo jedan konačni račun — prvo se avans refundira, pa se tek onda izdaje konačni račun sa pravim artiklima. Lanac uvek ima ovaj redosled:
- 1Аванс — ПродајаKad kupac plati unapred. Jedna stavka „Аванс", iznos avansa. Ovaj račun ide kupcu.
- 2Аванс — РефундацијаKad isporučujete, pre konačnog računa. Poziva se na poslednji avansni račun prodaje. Ovaj račun se ne daje kupcu.
- 3Промет — ПродајаOdmah posle refundacije. Konačni račun sa pravim artiklima, koji se poziva na avansnu refundaciju. Ovaj račun ide kupcu.
Izaberite poresku oznaku i kliknite na korak da vidite šta tačno ide na svaki račun:
Izaberite poresku oznaku
Jedna stavka, količina 1, iznos avansa. Svaki sledeći avans za istu kupovinu poziva se na prethodni.
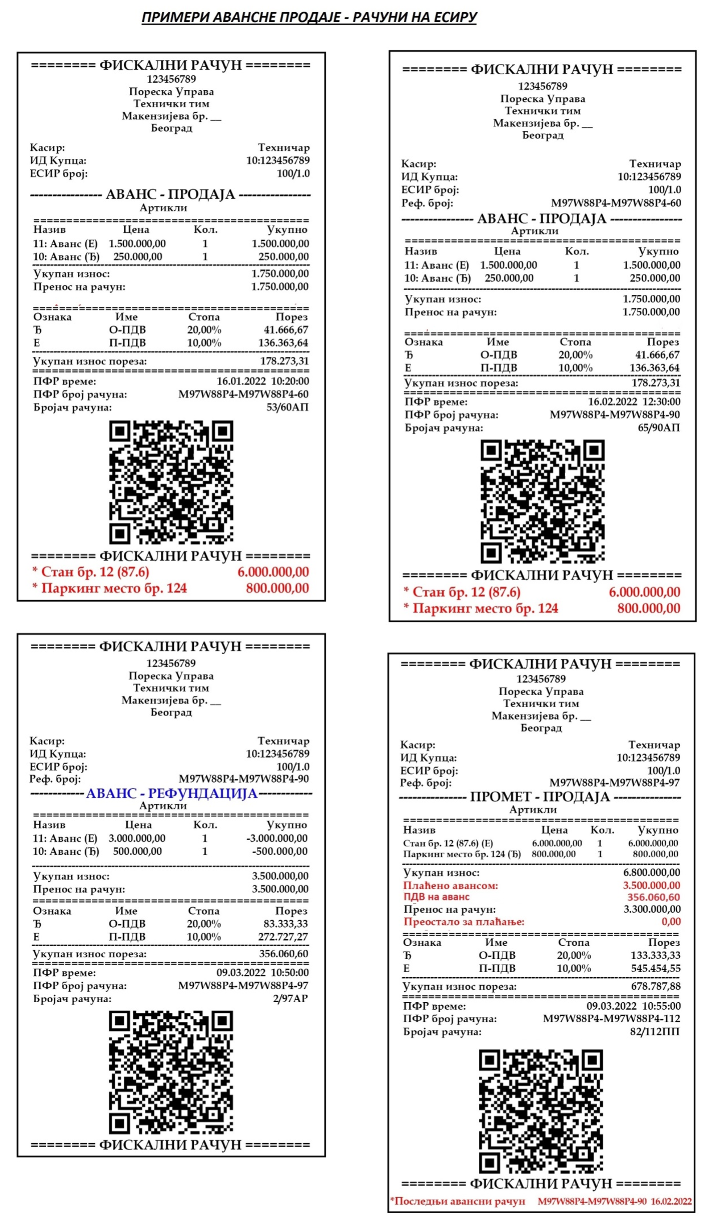
Ovako ceo lanac izgleda na pravim računima, u primeru Poreske uprave sa dva avansa: dva računa Аванс — Продаја, pa Аванс — Рефундација za ukupan iznos avansa, pa konačni Промет — Продаја. Na konačnom računu, ispod završne linije, stoji broj i datum poslednjeg avansnog računa.
4.Na šta se koji račun poziva
Računi u lancu su povezani referencom: svaki sledeći nosi broj i vreme prethodnog računa. Ista oznaka porudžbine na sva tri računa ih ne povezuje — veza se pravi samo referencom.
- Prvi avans nema referencu. Svaki sledeći avans za istu kupovinu poziva se na prethodni avans.
- Avansna refundacija poziva se na poslednji avansni račun prodaje.
- Konačni račun poziva se na avansnu refundaciju.
U reklamnom delu konačnog računa obavezno se navode broj i datum poslednjeg avansnog računa prodaje — ne refundacije. Ovo je najčešća greška u lancu.
5.Primer od početka do kraja
Prodajete online kurs za 12.000 dinara, sa PDV-om od 20%. Kupac plati 1. marta, a kurs počinje 15. marta. Ovo su tri računa koja izdajete:
АВАНС ПРОДАЈА
10: Аванс (Ђ)          1 × 12.000,00
Укупан износ                12.000,00
ПФР број: …-…-101
АВАНС РЕФУНДАЦИЈА
10: Аванс (Ђ)          1 × 12.000,00
Референца: …-…-101
(ne daje se kupcu)
ПРОМЕТ ПРОДАЈА
Online kurs (Ђ)        1 × 12.000,00
Референца: (broj avansne refundacije)
Аванс: …-…-101 од 01.03.
Kupac tako dobija dva računa — avansni 1. marta i konačni 15. marta — a refundacija ostaje u vašoj evidenciji.
6.Posebni slučajevi
Izaberite situaciju i pogledajte koji se računi izdaju:
Izaberite — spisak računa se pojavljuje ovde.
7.Avans kroz FiskalAPI
Ceo lanac su tri API poziva, a radi i na besplatnom test ključu, bez poreskih posledica:
| Račun | Poziv | Šta se šalje |
|---|---|---|
| Аванс — Продаја | POST /api/racuni/avans | stavka „10: Аванс" i poreska oznaka posebno — V-PFR na ispisu sam dopiše „(Ђ)" |
| Аванс — Рефундација | POST /api/racuni/avans/refundacija | broj i vreme poslednjeg avansa |
| Промет — Продаја | POST /api/racuni | pravi artikli i broj refundacije |
Česta pitanja
Da. Zakon o fiskalizaciji izričito ubraja primljeni avans za budući promet na malo u predmet fiskalizacije, a račun se izdaje u trenutku kad je avans primljen.
Jedna stavka „Аванс" sa brojem stope ispred, količina 1 i iznos avansa: „10: Аванс (Ђ)" za PDV 20%, „11: Аванс (Е)" za PDV 10%, „12: Аванс (Г)" za promet oslobođen PDV-a i „13: Аванс (А)" za obveznike van PDV-a. Artikli mogu da se navedu u reklamnom delu, na zahtev kupca.
Avansnom refundacijom koja se poziva na poslednji avansni račun, a odmah zatim konačnim računom prometa koji se poziva na tu refundaciju. Refundacija se ne daje kupcu.
Broj i vreme avansne refundacije. A u reklamnom delu konačnog računa obavezno stoje broj i datum poslednjeg avansnog računa prodaje.
Paušalac, odnosno obveznik van sistema PDV-a, šalje stavku „13: Аванс (А)" — avans za obveznike koji nisu u sistemu PDV-a, 0%.
Uputstvo Poreske uprave ovaj slučaj ne opisuje. U praksi se, kad se novac vrati, izdaje avansna refundacija koja se poziva na poslednji avans, a konačni račun se ne izdaje jer prometa nije bilo. Pre nego što tako postupite, potvrdite sa knjigovođom.
Izvori: Zakon o fiskalizaciji (čl. 3, 4 i 6) i uputstvo Poreske uprave „Izdavanje fiskalnih računa u slučaju naplate avansa u sistemu eFiskalizacije" (pomoć na portalu tap.suf.purs.gov.rs). Za svoj slučaj potvrdite sa knjigovođom.